保険の見直しは何から?解約の前に確認する順番と公的制度との関係
公開日 更新日
この記事は、「お金を整える順番」の一部です。全体の順番を先に読むと、迷いません。
毎月の保険料、いくら払っているか、すぐに言えますか。入ったときは「入っておけば安心」と思ったのに、今は何に備えているのかよく分からないまま、毎月引き落とされている。
結論:保険の見直しは、解約から始めません。次の順番で進めます。
- 加入中の保険を一覧にする
- 公的な制度で備えられる部分を確認する
- 重なりや過剰を探す
- 新しい備えを決めてから解約する
この記事でわかること:
- 保険の見直しを始める順番
- 高額療養費制度の自己負担上限と、公的な制度との関係
- 医療保険と生命保険が必要な人、不要な人
- 解約の前に確認すること
この記事は、僕の考えをもとに書いています。加入や解約の前に、契約内容は保険会社で確認してください。
保険の見直しは、加入中の保険を一覧にすることから
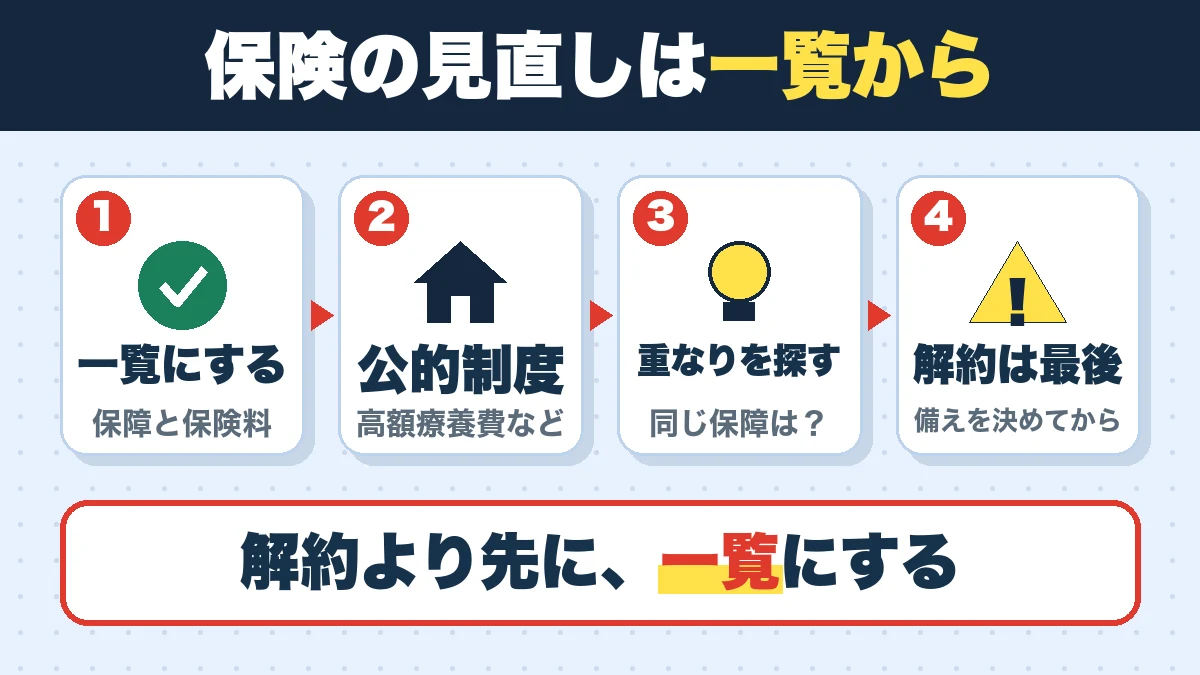
順番は次の4つです。
| 順番 | やること | 確認すること |
|---|---|---|
| 1 | 加入中の保険を一覧にする | 保険会社、保障の内容、毎月の保険料、更新の時期 |
| 2 | 公的な制度と会社の制度を確認する | 医療費や収入が減ったときに、すでに備えられている部分 |
| 3 | 重なりや過剰を探す | 同じ保障が複数ないか、今の暮らしに合っているか |
| 4 | 新しい備えを決めてから解約する | 解約後に、保障が空白にならないか |
保険証券が手元にない場合は、保険会社のマイページや問い合わせ窓口で確認できます。
保険の前に知っておきたい、公的な制度の備え
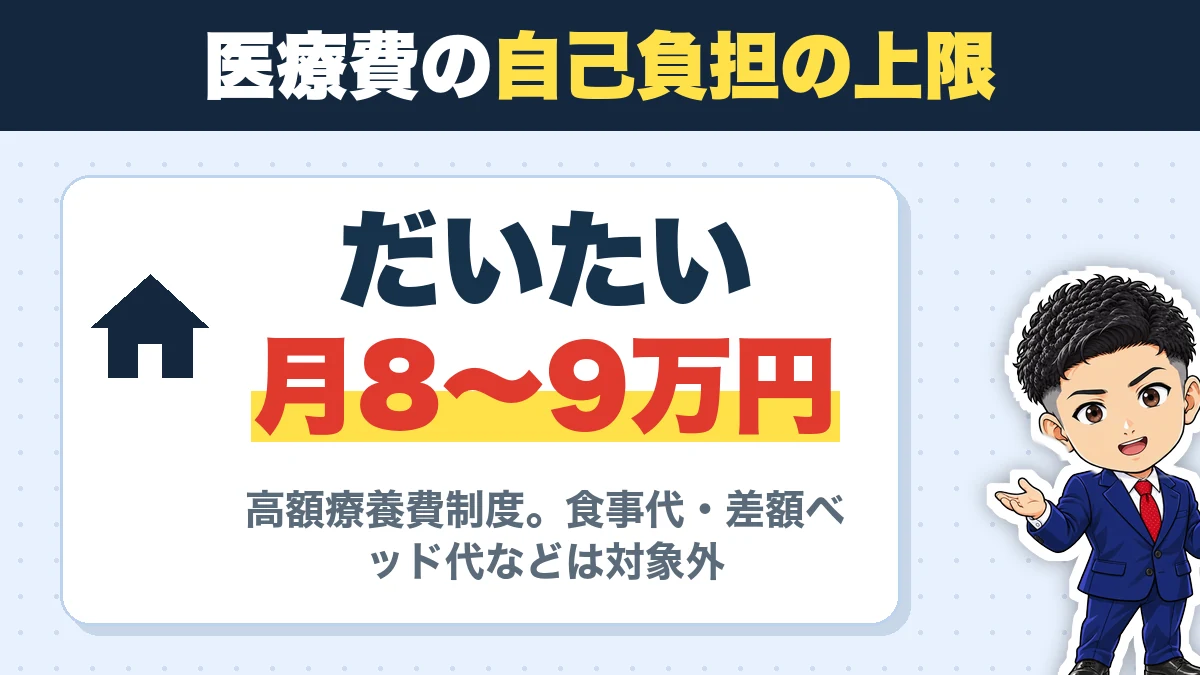
医療費は、高額療養費制度で備えられます。窓口で支払う医療費が上限額を超えた場合に、その超えた額が支給される制度です(参考:厚生労働省|高額療養費制度を利用される皆さまへ、確認日:2026年10月1日)。
制度は2026年8月から、月額の上限額の見直しと、年間上限の新設が段階的に進んでいます。最新の金額は、厚生労働省のページで確認してください。
一方で、次のような費用は、制度の対象外とされています。
| 制度の対象外とされる費用の例 |
|---|
| 入院中の食事代 |
| 差額ベッド代 |
| 先進医療に関する費用 |
| 自由診療 |
(参考:価格.com|高額療養費制度とは?、確認日:2026年10月1日)
公的な制度で足りない部分を、貯金で備えるか、保険で備えるか。これが、保険の見直しの出発点です。貯金の考え方は、生活防衛資金はいくら必要かで解説しています。
民間の保険が必要かは、生活防衛資金で決まる
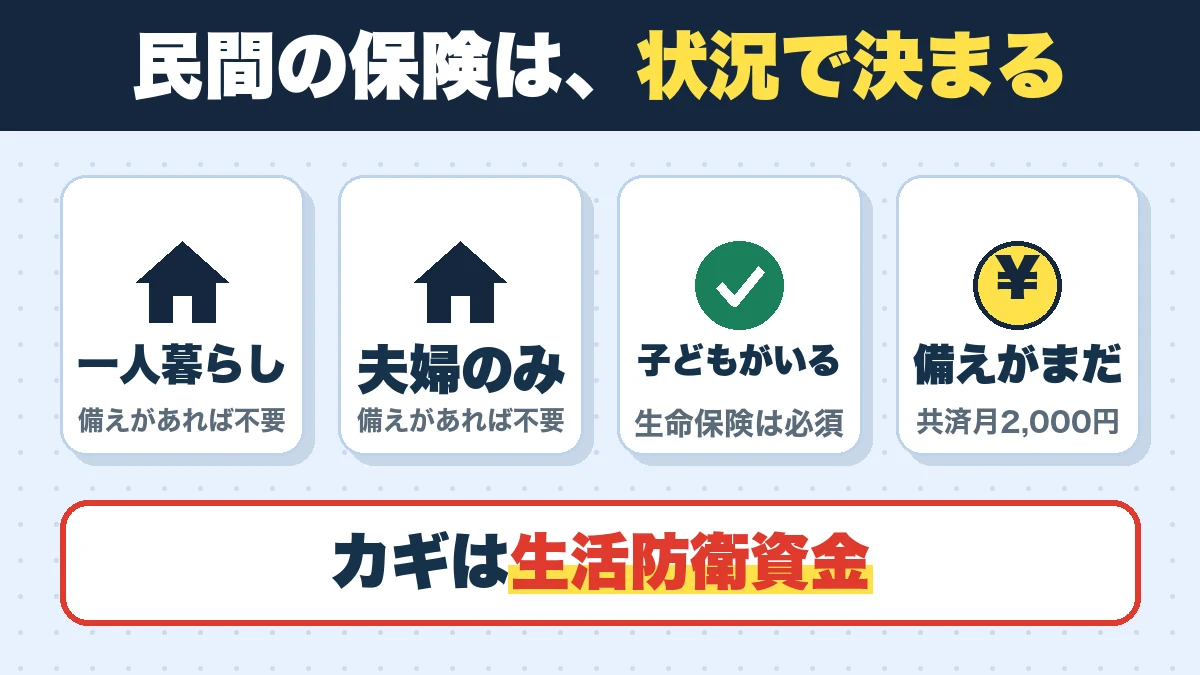
結論から言います。答えは、生活防衛資金があるかどうかで決まります。
| あなたの状況 | 必要な保険 |
|---|---|
| 一人暮らしの会社員(生活防衛資金あり) | 医療保険も生命保険も不要 |
| 夫婦で子どもなし(生活防衛資金あり) | 医療保険も生命保険も不要 |
| 子どもがいる | 生命保険は必須。夫婦どちらにもかける |
| 生活防衛資金がまだない | 都道府県民共済の月2,000円のプランだけ入る。ほかは不要 |
生活防衛資金がある人
- 一人暮らしの会社員:医療保険も生命保険もいりません。医療費は公的な保険と生活防衛資金で足ります。生命保険は、お金を渡す相手がいないので不要です。
- 夫婦で子どもなし:同じく不要です。残った大人は一人でやっていけます。
- 子どもがいる:生命保険は必須です。夫婦のどちらにもかけておきましょう。
生活防衛資金がまだない人
都道府県民共済の月2,000円のプランだけ入っておきます。病気のときの月8万円から9万円に備えるためです。ほかの保険はいりません。
- 総合保障型2型:月掛金2,000円
- 病気入院:1日5,000円(入院1日目から124日分まで)
- 病気死亡:400万円(18〜60歳の保障。60歳以降は保障内容が変わります)
- 加入できる人:満18歳から満64歳の健康な方
(参考:東京都民共済|生命共済 総合保障型、確認日:2026年10月1日)
生活防衛資金ができたら、この共済もいりません。貯め方は、先取り貯金のやり方をご覧ください。
保険を解約する前に確認する4つのこと
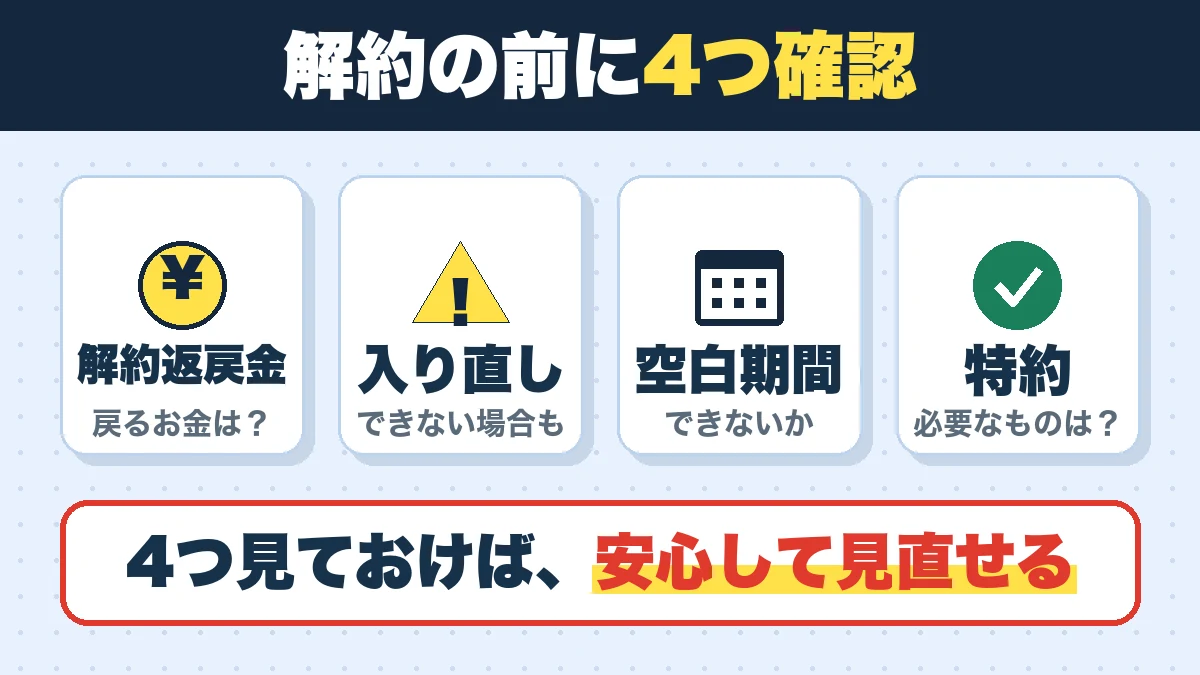
解約の前に、次の4つだけ見ておくと安心です。
- 解約すると、戻ってくるお金(解約返戻金)があるか
- 解約後に入り直すとき、年齢や健康状態で加入できない場合がある
- 新しい保険の保障が始まる前に、空白期間ができないか
- 特約の中に、必要なものが含まれていないか
僕の保険は、夫婦で入った収入保障保険
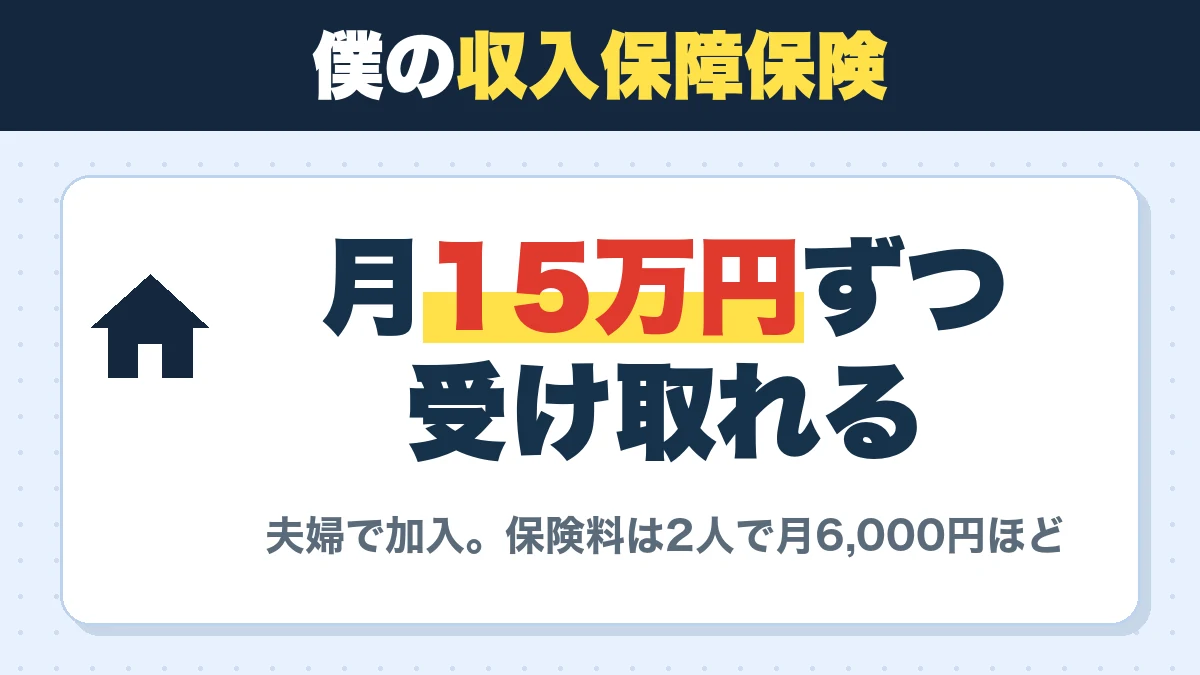
僕は昔から、月2,000円の共済に入っていました。一般的には、見直したほうがいい固定費です。加入している人は、この記事の順番で進めてください。
子どもができて、お金の勉強をしました。そこで、生命保険が必要だと知りました。
見直しは、固定費の中で金額が大きいものから進めると効果が出ます。順番は固定費の見直しの順番にまとめています。
やってはいけない保険の見直し3つ
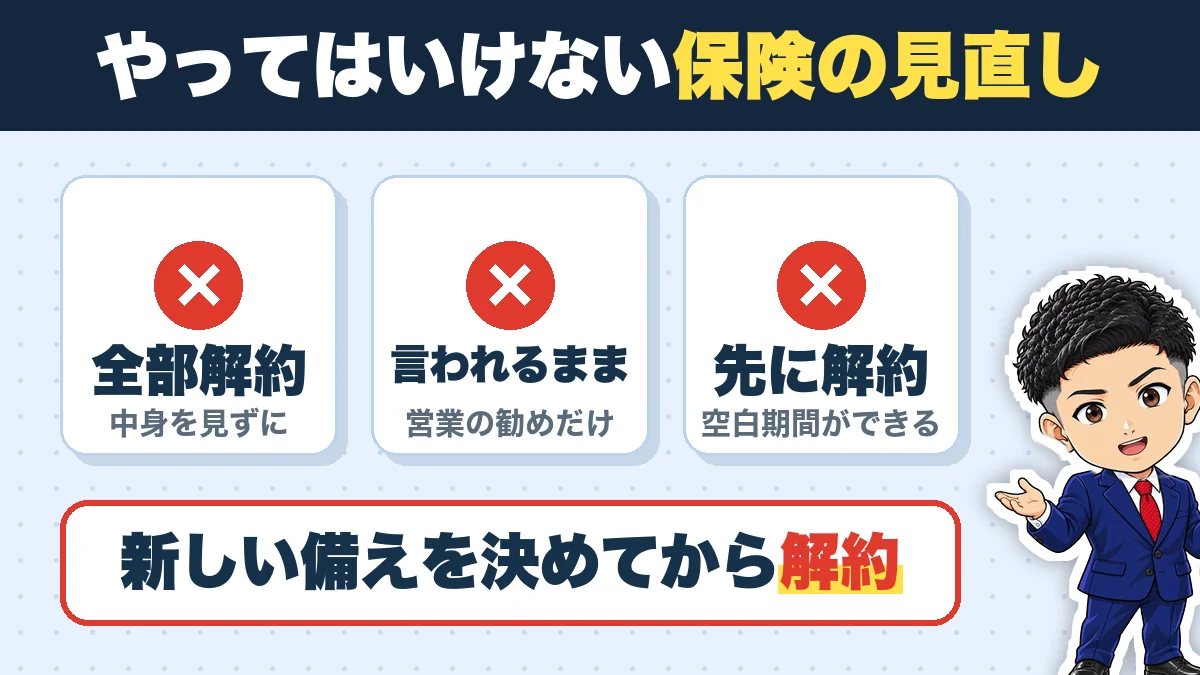
- 内容を確認しないまま、全部解約しない。子どもがいるのに生命保険まで失うと、困ります。
- 営業の勧めだけで、新しい保険に入り直さない。保険料が上がる場合もあります。
- 新しい保障が始まる前に、古い保険を解約しない。空白期間ができてしまいます。
保険の見直し診断で、自分の数字を確認する
公式LINEに登録すると、僕が作った「保険の見直し・解約診断」が無料で使えます。手取りと貯金から、生活防衛資金と、保険料の適正な予算を自動で試算します。個人情報の入力は不要で、保険の勧誘もありません。
保険の見直しについてのよくある質問
保険の見直しは、いつすればいいですか?
高額療養費制度があれば、医療保険は不要ですか?
子どもがいる場合、生命保険は必要ですか?
生活防衛資金がまだない場合は、どうすればいいですか?
保険を見直すと、どのくらい保険料が下がりますか?
まとめ|解約の前に、一覧にする
- 保険の見直しは、解約からではなく、一覧にすることから始める
- 自己負担の上限は、だいたい月8万円から9万円
- 生活防衛資金があれば、医療保険は不要。子どもがいれば、生命保険は必須
- 生活防衛資金がまだないなら、都道府県民共済の月2,000円のプランだけ入る
- 解約の前に、4つの確認だけしておく
今日は、加入中の保険の名前と、毎月の保険料を、紙に書き出してみてください。
参考:厚生労働省|高額療養費制度を利用される皆さまへ(確認日:2026年10月1日)参考:価格.com|【2026年8月改正】高額療養費制度とは?仕組み・計算方法・申請方法を解説(確認日:2026年10月1日)参考:東京都民共済|生命共済 総合保障型(確認日:2026年10月1日)
あわせて読みたい
 固定費の見直しは何から?手続きが簡単で、すぐ結果が出るものから始める順番公開日 更新日
 生活防衛資金はいくら?生活費の3〜6か月分の計算方法と貯める順番公開日 更新日
 格安SIMの選び方|データ使用量の確認から乗り換えまでの順番公開日 更新日
同じテーマ「節約」の記事
 家賃の目安は手取りの何%?25%を超えても引っ越しは最後でいい理由公開日 更新日
 自炊の節約効果はどれくらい?副業の時間を自炊に回した僕の話公開日 更新日
 車のローンは組まない方がいい?月々払いの総額と、一括で買う理由公開日 更新日